Motorradversicherung für leistungsstarke Sportmotorräder
Supersportler versichern: Was kostet die Versicherung wirklich?
Kein Pauschalpreis, sondern eine Prüfung deines Motorrads, deiner Nutzung und des gewünschten Schutzes. Starte mit dem kurzen Vorab-Check und finde heraus, welcher nächste Schritt für deine Situation sinnvoll ist.
Von Motorradfahrer zu Motorradfahrer
Ich kenne Supersportler nicht nur aus Versicherungsbedingungen.

Ich fahre seit vielen Jahren leistungsstarke Motorräder – aktuell eine BMW S 1000 RR K67, Baujahr 2025, auf der Straße und auf der Rennstrecke.
Nach einem schweren Unfall mit meiner Yamaha FZR 1000 3LE weiß ich auch aus eigener Erfahrung, welchen finanziellen Unterschied eine passende Absicherung machen kann.
Ich fahre selbst seit vielen Jahren leistungsstarke Motorräder – aktuell eine
BMW S 1000 RR K67, Baujahr 2025, auf der Straße und auf der Rennstrecke.
Mit meiner damaligen Yamaha FZR 1000 3LE hatte ich einen schweren Motorradunfall.
Eine Unfallversicherung hat mich damals finanziell aufgefangen. Versicherungsschutz kenne ich deshalb nicht nur aus Vermittlersicht, sondern aus eigener Erfahrung.
Meine Motorräder


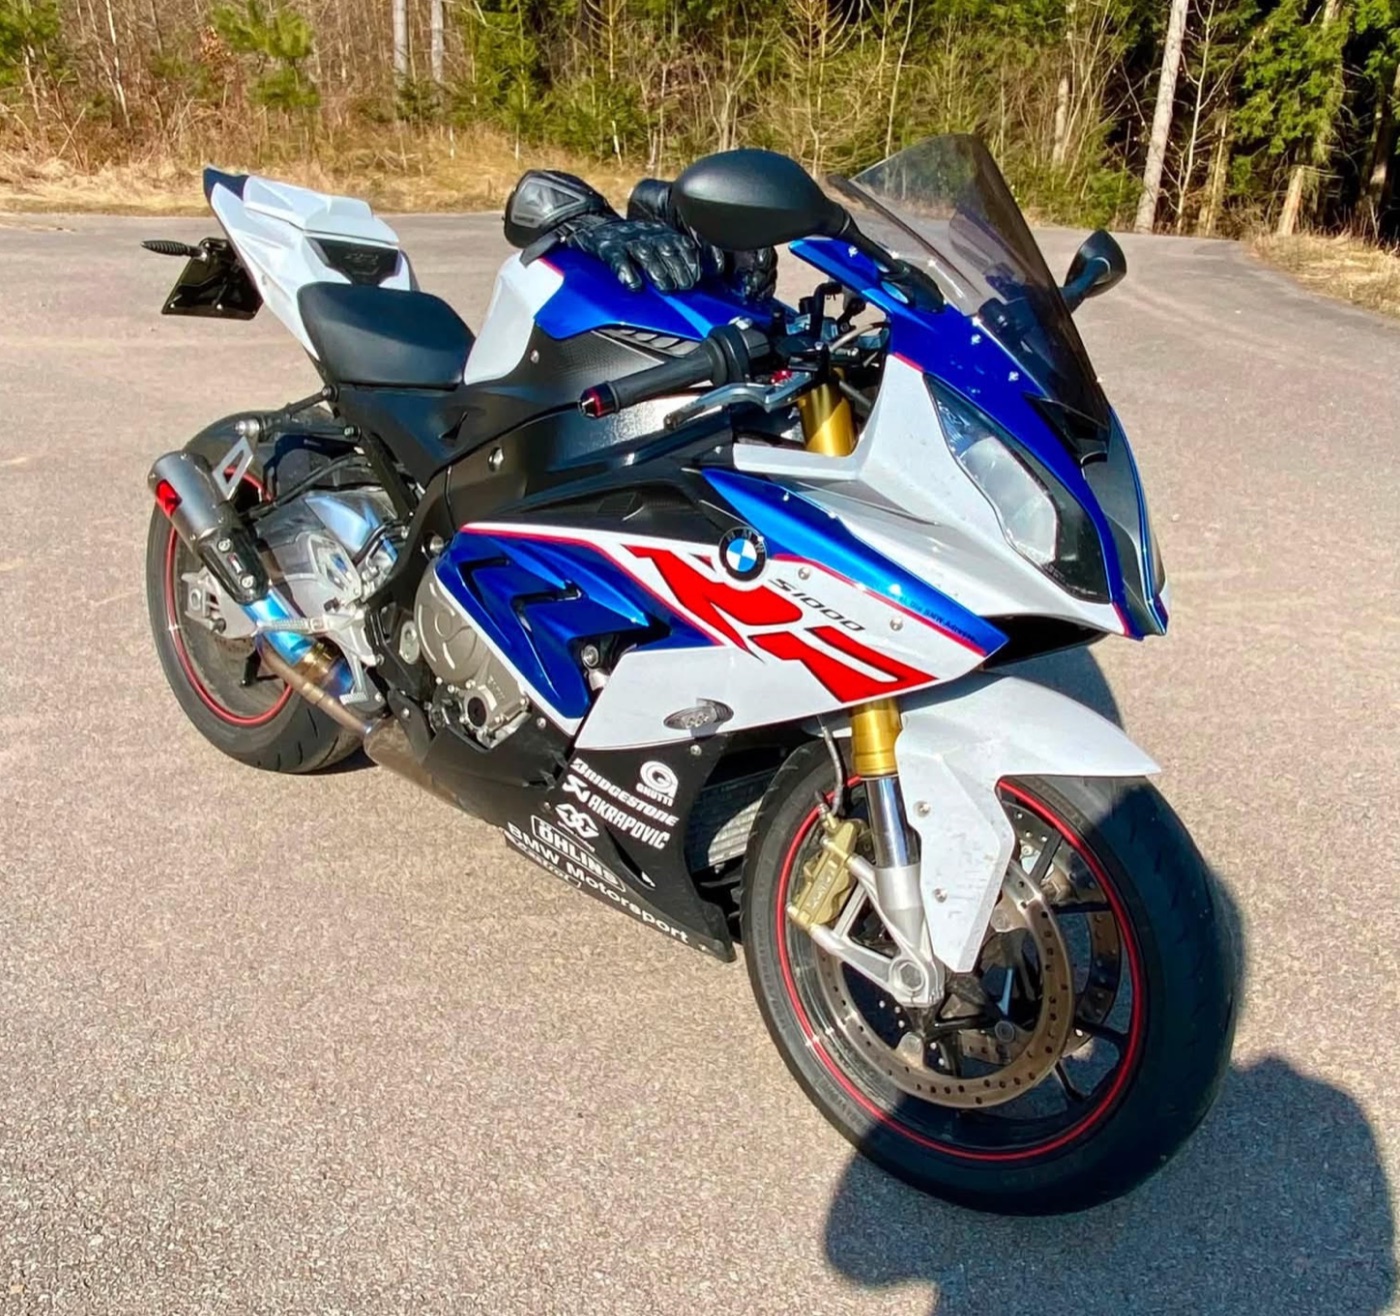

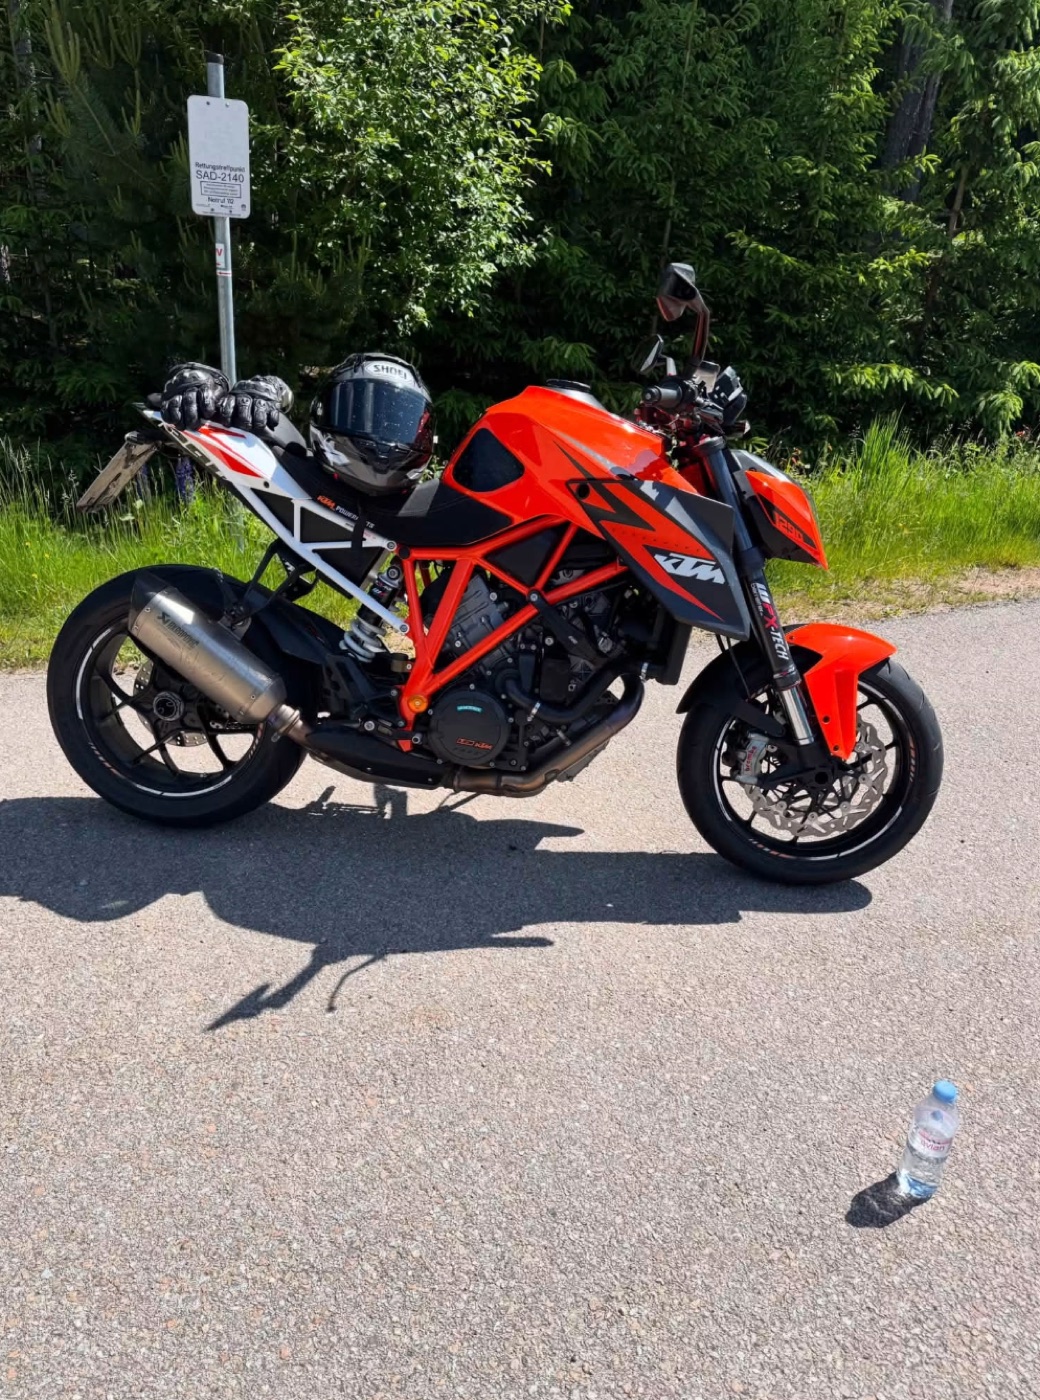
Supersportler Angebots-Check
In 3 Schritten zur passenden Prüfung
Der Check berechnet keinen Tarif und gibt keine Annahme- oder Deckungszusage.
Er zeigt, welcher nächste Prüfschritt zu deiner Situation passt.
PERSÖNLICHER SCHUTZ
Ein Unfall kann dein Leben verändern. Bist du selbst abgesichert?
2017 hatte ich selbst einen schweren Motorradunfall mit Beckenbruch und weiteren Verletzungen. Ohne meine private Unfallversicherung wäre die Situation für mich finanziell sehr schwierig geworden.
Wer Motorrad fährt, sollte nicht nur sein Motorrad absichern, sondern vor allem sich selbst.
Ein Motorrad lässt sich ersetzen. Deine körperliche Leistungsfähigkeit nicht. Wenn nach einem Unfall dauerhafte Einschränkungen bleiben, können finanzielle Belastungen entstehen, die mit Motorrad-Haftpflicht oder Kaskoversicherung nichts zu tun haben.
Mein Versprechen an dich
Du sagst mir, welches Budget du hast. Ich prüfe, wie viel sinnvoller Schutz sich dafür herausholen lässt. Mein Ziel ist nicht, dir möglichst viel Versicherung zu verkaufen, sondern dich innerhalb deines Budgets im Ernstfall so gut wie möglich abzusichern.
30.11.
Wechselfrist für viele Verträge
Jetzt Motorradversicherung prüfen.
Wenn dein Versicherungsjahr am 31. Dezember endet, läuft die reguläre Kündigungsfrist häufig am 30. November ab.
Wichtig: Nicht jeder Vertrag läuft zum Jahresende aus. Entscheidend sind deine konkrete Vertragslaufzeit und Kündigungsfrist.
Welche Faktoren beeinflussen ein Angebot?
Motorrad
Modell, Leistung, Hubraum, Erstzulassung, Fahrzeugwert und Umbauten können für Risikoprüfung und Angebot relevant sein.
Fahrer
Alter, Fahrerfahrung, Fahrerkreis sowie SF- und Schadenverlauf gehören typischerweise zu den prüfungsrelevanten Angaben.
Nutzung
Jahresfahrleistung, Saison oder Ganzjahr, Abstellort und Postleitzahl können das Risikoprofil beeinflussen.
Deckung
Haftpflicht, Teilkasko, Vollkasko und Selbstbeteiligung verändern Umfang und Preis des Schutzes.
Drei typische Supersportler-Situationen
Erfahrener Fahrer
Eine vorhandene Motorrad-SF, Garage, Saisonbetrieb, moderate Kilometerleistung und ein gebrauchtes Motorrad können das individuelle Risikoprofil beeinflussen.
Junger Fahrer oder erster Supersportler
Wenig oder keine Motorrad-SF-Erfahrung, ganzjährige Nutzung und ein aktuelles Hochleistungsmotorrad führen zu zusätzlichen prüfungsrelevanten Faktoren.
Finanzierter hochwertiger Supersportler
Bei hohem Fahrzeugwert sind gewünschter Kaskoschutz und die tatsächlich vereinbarte Höchstentschädigung besonders genau zu prüfen.
Haftpflicht, Teilkasko oder Vollkasko?
Für ein zulassungspflichtiges Motorrad ist eine Kfz-Haftpflicht grundsätzlich erforderlich.
Ob zusätzlich Teil- oder Vollkasko sinnvoll und im konkreten Fall verfügbar ist, hängt unter anderem vom Fahrzeug, dem gewünschten Eigenschadenschutz und den aktuellen Produktbedingungen ab.
Bei Finanzierung oder Leasing: Nicht pauschal davon ausgehen, dass Vollkasko gesetzlich vorgeschrieben ist. Anforderungen eines Finanzierungs- oder Leasingvertrags müssen gesondert geprüft werden.
Hochwertiges Motorrad? Fahrzeugwert zuerst prüfen.
Bei hochwertigen Supersportlern muss vor einem konkreten Angebot geprüft werden, ob Höchstentschädigung und gewünschter Kaskoschutz zum Fahrzeugwert passen.
Eine automatische Annahme- oder Deckungszusage für hohe Fahrzeugwerte erfolgt auf dieser Seite nicht.
Was solltest du vor einem Angebot klären?
- Saison oder ganzjährige Zulassung
- realistische Jahresfahrleistung
- Fahrerkreis
- SF- und Schadenverlauf vollständig angeben
- gewünschte Selbstbeteiligung
- Haftpflicht, Teilkasko oder Vollkasko bewusst auswählen
- Umbauten und Leistungsänderungen korrekt angeben
Es gibt keine Garantie, dass eine einzelne Änderung den Beitrag reduziert.
Typische Supersportler
Beispiele sind BMW S 1000 RR, Yamaha YZF-R1, Kawasaki Ninja ZX-10R, Honda CBR1000RR-R Fireblade oder Ducati Panigale.
Die Nennung eines Modells bedeutet keine Annahme- oder Preiszusage.
Rennstrecke und Trackday
Rennstrecken- und Trackday-Nutzung muss gesondert geprüft werden. Diese Seite verspricht keinen Kaskoschutz für Rennstreckenfahrten.